Ano VII, nº 135, 19 de Novembro de 2026
Por Ana Carolina Chida Lorca, Diego Yokota Lima, Isabella Loiola, Lucas Santiago Portari e Thalita Santos Bernaldo (Imagem: wikimedia commons)
O governo Lula instituiu, em 2024, o marco legal do hidrogênio de baixa emissão de carbono, criou o Rehidro e estabeleceu um sistema nacional de certificação, ao definir as rotas elegíveis e os critérios de baixa emissão. Rehidro é Regime Especial de Incentivos para a Produção de Hidrogênio de Baixa Emissão de Carbono. Existe ainda controvérsia sobre qual será a prioridade na implementação do marco jurídico adotado. De um lado, a lei pode posicionar o Brasil como fornecedor de hidrogênio e derivados para mercados externos que exigem baixa intensidade de carbono. Do outro, há quem defende priorizar o mercado interno, de modo que a demanda doméstica permitiria aprendizado industrial, redução de custos e ganho de competitividade.
O hidrogênio verde é o hidrogênio produzido por eletrólise da água alimentada por eletricidade de fontes renováveis, como solar e eólica. Por essa razão, ele é tratado simultaneamente como vetor energético e insumo industrial, pois pode armazenar excedentes renováveis, substituir combustíveis fósseis em setores de difícil eletrificação e viabilizar novos produtos de baixo carbono.
O tema é de extrema relevância, principalmente para a transição energética e a nova industrialização. O hidrogênio verde é uma das poucas fontes capazes de descarbonizar setores nos quais a eletrificação ainda não é comercialmente viável, assim como é uma oportunidade para reverter a desindustrialização. Não é apenas um produto para exportação, mas também uma via para reindustrializar o Brasil e promover o desenvolvimento regional. O powershoring insere-se nesse debate: em vez de exportar a base (molécula), o país atrairia indústrias intensivas em energia para produzir perto da fonte renovável, agregando valor antes da exportação.
A diferença territorial entre produção e consumo é um obstáculo. O potencial de geração concentra-se no Nordeste, enquanto os grandes pólos de consumo industrial estão no Sul e no Sudeste. Estudos da Empresa de Pesquisa Energética (EPE), um organismo do Ministério da Minas e Energia, sobre a produção e transmissão do hidrogênio verde apontam que essa diferença espacial exige investimentos bilionários em diversos setores, como transporte e armazenamento.
Diante desse cenário, o artigo apresenta a experiência europeia, o modelo chinês e os desafios brasileiros de escala e infraestrutura, com atenção ao papel da Petrobras.
Experiência europeia
Em julho de 2020, a Comissão Europeia apresentou sua Estratégia para o Hidrogênio, com 20 ações e a ambiciosa meta de instalar 40 GW de eletrolisadores até 2030. Dois anos depois, o plano REPowerEU dobrou a aposta: 20 milhões de toneladas de hidrogênio renovável consumidas no bloco até o fim da década, metade produzida internamente, metade importada. O discurso era claro. O hidrogênio verde seria a espinha dorsal da descarbonização industrial europeia.
O que veio depois foi uma corrida regulatória. Em 2023, a Comissão Europeia aprovou os dois atos delegados que definiram, afinal, o que conta como hidrogênio renovável, com regras de adicionalidade e critérios de correlação temporal e geográfica. No ano seguinte, entrou em vigor o Pacote de Mercado de Hidrogênio e Gás Descarbonizado, criando as bases para uma infraestrutura dedicada e um mercado eficiente. E em julho de 2025, fechou-se o arcabouço com a metodologia de emissões para o hidrogênio de baixo carbono.
O problema é que a realidade caminhou mais devagar do que o papel. O Banco Europeu de Hidrogênio, principal instrumento de subsídio, realizou sua primeira rodada de leilões no fim de 2023 com 800 milhões de euros. Os preços de fechamento foram baixíssimos (cerca de 0,48 euro por quilo), mas logo vieram as desistências. A segunda rodada, com 1,2 bilhão de euros, atraiu apenas 61 propostas de 11 países, e o volume efetivamente investido ficou muito abaixo do esperado.
A virada veio só com a terceira rodada. Em maio de 2026, a Comissão selecionou nove projetos de produção de hidrogênio em sete países do Espaço Econômico Europeu, com financiamento total de aproximadamente 1,09 bilhão de euros proveniente do Fundo de Inovação, alimentado pelo mercado de carbono da UE. Os números são concretos: quase 1,1 GW de capacidade de eletrolisadores e mais de 1,3 milhão de toneladas de hidrogênio nos primeiros dez anos de operação, com redução estimada de 9 milhões de toneladas de CO₂ equivalente. Os prêmios fixos variam de 0,44 a 3,49 euros por quilo, pagos por até dez anos. A Finlândia celebrou o maior subsídio já recebido do Fundo de Inovação — 224 milhões de euros para o projeto Cloudberry, que ofertou o menor preço da rodada. A alemã Lotse, com 120 MW, ficou em 1,10 euro/kg. Um detalhe importante, Alemanha e Espanha acionaram 1,7 bilhão de euros adicionais de fundos nacionais para financiar projetos em seus territórios que participaram do leilão europeu.
Mas o avanço mais visível talvez esteja nos trilhos. Em agosto de 2026, o primeiro hidrogênio renovável produzido na planta de eletrólise da RWE em Lingen, na Baixa Saxônia, Alemanha, chegou ao parque químico da Evonik em Marl, no norte da Renânia do Norte-Vestfália, percorrendo cerca de 120 quilômetros de dutos operados pela Nowega e OGE. O projeto GET H2 Nukleus demonstrou, na prática, que eletrólise, infraestrutura de transporte e consumo industrial podem funcionar juntos. A RWE está comissionando 200 MW de capacidade em Lingen até o fim de 2026, com planos de chegar a 300 MW em 2027. O hidrogênio entregue cumpre os requisitos europeus para combustíveis renováveis de origem não biológica, e os clientes recebem certificados de sustentabilidade para contabilizar a descarbonização.
A infraestrutura de grande escala também avançou. O corredor H2med, que conectará a Península Ibérica ao noroeste da Europa, entrou na fase de Engenharia Front-End (FEED) do gasoduto submarino BarMar, ligando Barcelona a Marselha. O projeto, designado de interesse comum pela Comissão, tem operação prevista para 2032 e recebeu mais de 28 milhões de euros do Mecanismo Interligar a Europa para os estudos preliminares. Em paralelo, o Porto de Antuérpia-Bruges viu o início da produção comercial de hidrogênio verde pela Power to Hydrogen, com capacidade inicial de até 70 toneladas por ano para aplicações de mobilidade e indústria local.
Diante da lentidão inicial, Bruxelas também mudou o foco para atacar o gargalo da demanda. Em julho de 2025, lançou o Mecanismo de Hidrogênio, uma plataforma para conectar produtores e compradores. Os resultados da primeira rodada, divulgados em abril de 2026, foram animadores: 265 ofertas de fornecimento registradas, 87% delas recebendo manifestações de interesse de ao menos um comprador, além de 45 projetos de compra. O sinal era claro. A demanda existe, mas é preciso articular um canal eficiente de encontro entre as partes.
Experiência chinesa
A China vem incorporando o hidrogênio verde à sua estratégia de transição energética, segurança energética e desenvolvimento industrial. Mais do que uma alternativa aos combustíveis fósseis, essa tecnologia representa uma oportunidade de ampliar a competitividade industrial e fortalecer a liderança chinesa nas tecnologias de baixo carbono. Para isso, o país combina planejamento estatal, investimentos em infraestrutura, inovação tecnológica e participação de grandes empresas públicas e privadas.
O avanço chinês é expressivo. Ao final de 2024, o país possuía aproximadamente 125 mil toneladas anuais de capacidade instalada de produção de hidrogênio verde, cerca de metade da capacidade mundial. Além disso, a China concentra uma parcela significativa da fabricação global de eletrolisadores, equipamentos utilizados na produção de hidrogênio por eletrólise da água. Essa posição fortalece sua competitividade e permite reduzir custos tecnológicos, ampliando as possibilidades de expansão do setor.
Entretanto, existem contradições nesse processo. Apesar dos investimentos em hidrogênio renovável, a produção chinesa continua fortemente dependente de combustíveis fósseis. Em 2024, o país produziu 36,5 milhões de toneladas de hidrogênio, sendo 20,7 milhões provenientes do carvão. E o hidrogênio verde ainda representa uma parcela reduzida da produção total: A capacidade instalada de hidrogênio verde correspondia a apenas 0,34% (!) da produção anual total de hidrogênio do país.
Em 2022, a Comissão Nacional de Desenvolvimento e Reforma (NDRC) e a Administração Nacional de Energia (NEA), organismos estatais chineses, publicaram o Hydrogen Industry Development Plan (2021–2035), que estabeleceu a meta de produzir entre 100 mil e 200 mil toneladas anuais de hidrogênio renovável até 2025. O documento também reconheceu o hidrogênio como componente estratégico do futuro sistema energético chinês, incentivando investimentos, inovação e desenvolvimento de infraestrutura. Nesse modelo, o governo estabelece as diretrizes e os incentivos, enquanto as empresas públicas e privadas participam da execução dos projetos. Grandes projetos integram a geração eólica e solar à produção de hidrogênio, buscando atender à demanda de indústrias químicas, siderúrgicas e de fertilizantes. Um exemplo é o projeto de Duolun, na Mongólia Interior, que combina fontes renováveis e produção de hidrogênio para utilização industrial. Essa articulação demonstra que a estratégia chinesa não se limita à substituição de fontes energéticas, mas busca desenvolver novas cadeias produtivas e mercados consumidores.
Portanto, sua expansão é especialmente importante para descarbonizar setores de difícil eletrificação, como siderurgia, refino de petróleo e indústria química, além de permitir o armazenamento de excedentes de energia renovável.
No cenário internacional, a China se diferencia pela capacidade de articular política energética, planejamento industrial e desenvolvimento tecnológico. Sua liderança na fabricação de eletrolisadores fortalece sua presença nas cadeias globais de tecnologias limpas e amplia as oportunidades de exportação. Assim, o hidrogênio ocupa uma posição estratégica na política energética chinesa, tanto pela contribuição potencial à redução das emissões quanto pela busca de autonomia tecnológica e competitividade internacional. Contudo, o principal desafio será ampliar sua produção efetivamente renovável e reduzir a dependência estrutural do carvão.
Desafios para o Brasil
Especificamente na esfera doméstica brasileira, um projeto de expansão das iniciativas relacionadas ao hidrogênio verde constitui solução viável para descarbonizar indústrias pesadas como siderurgia, cimento e química. Nesses setores, ele não é apenas um combustível alternativo, e sim um componente essencial dos processos produtivos, transformando a base industrial sem comprometer a eficiência operacional. Na siderurgia, o hidrogênio substitui o carvão na redução do minério de ferro, viabilizando a produção do aço sem emissões. Nas refinarias, é essencial na remoção de impurezas dos combustíveis. A indústria química, por sua vez, depende dele para produzir amônia (fertilizantes) e metanol (plásticos e combustíveis).
Pesquisa realizada pelo Centro de Pesquisa para Inovação em Gases de Efeito Estufa (RCGI), um dos Centros de Pesquisa Aplicada (CPAs) da FAPESP, sediado na Universidade de São Paulo (USP), mostrou que o Brasil reúne condições favoráveis para desenvolver essa nova cadeia energética, mas também revela um desafio importante: os principais locais de produção e consumo não coincidem geograficamente, o que exigirá investimentos significativos em infraestrutura de transporte e distribuição.
Na configuração atual brasileira, o Nordeste apresenta-se como a região com maior capacidade potencial de produção, graças à combinação de elevados recursos de energia solar e eólica. Já os focos de consumo concentram-se sobretudo nas regiões Sul e Sudeste, que abrigam grande parte do parque industrial brasileiro e registram níveis elevados de emissões industriais.
Essa diferença espacial cria um desafio estrutural para o desenvolvimento da economia do hidrogênio no país. Segundo dados do Cela (Clean Energy Latin America), o custo de produção do hidrogênio verde varia atualmente entre US$ 3,79 e US$ 9,37 por quilo, com quase 80% da alta no custo do hidrogênio verde relacionada justamente às condições de modulação do fornecimento de energia elétrica.
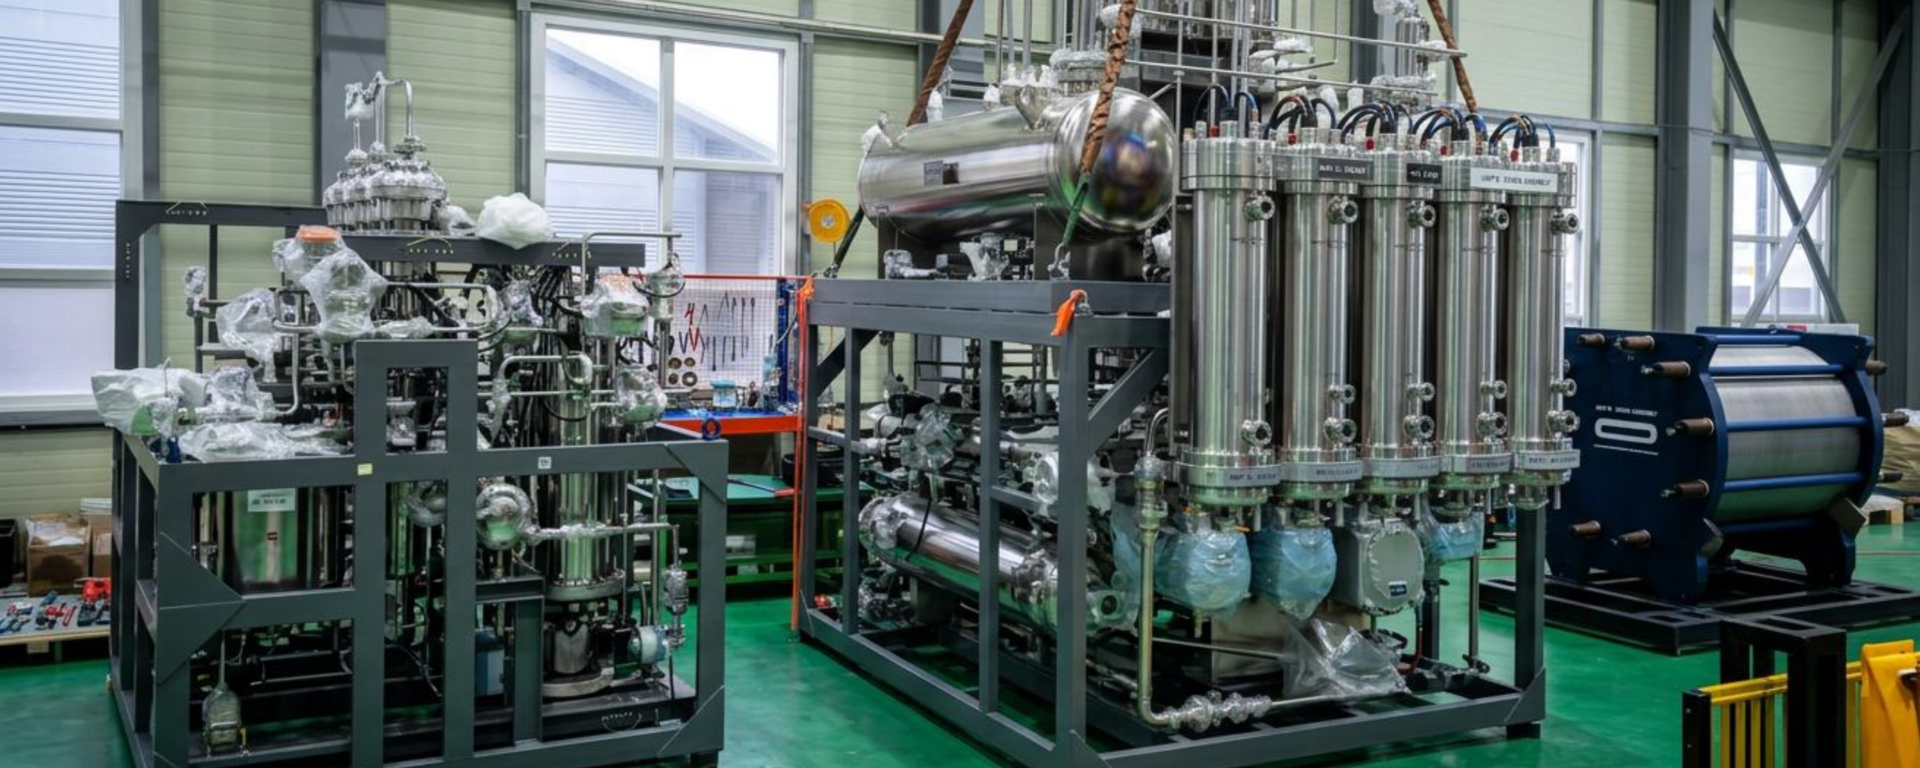
Esse entrave não configura um cenário de paralisia por parte do governo brasileiro, e sim de necessidade de modernização de sua infraestrutura. Iniciativas como a da Petrobras, em colaboração com Finep (Financiadora de Estudos e Projetos), buscam o desenvolvimento nacional de um eletrolisador industrial, num investimento de R$75 milhões aportados pela Finep e R$75 milhões pela Petrobras, via verba de Pesquisa e Desenvolvimento e Inovação da Petrobras (PD&I). Vale ressaltar: a iniciativa prevê um mínimo de 50% de conteúdo nacional, visando uma tecnologia inovadora em relação aos produtos vindos de fora e uma redução nos custos de produção do hidrogênio verde.
Ao mesmo tempo, surgem várias iniciativas concretas ao redor país. Projetos como o da Hycom buscam aumentar a competitividade no mercado de amônia verde. Com um investimento de U$637 milhões, que se insere numa estratégia de ampliação da produção de combustíveis e insumos de baixo carbono, a construção de uma megafábrica de amônia verde (e-amônia) na região dos Campos Gerais, no Paraná, foi concebida para produzir cerca de 500 mil toneladas de amônia verde por ano a partir de aproximadamente 90 mil toneladas anuais de hidrogênio verde. Já na região sudeste, num empreendimento avaliado em cerca de US$1,1 bilhão e encabeçado pela Atlas Agro, o projeto denominado Uberaba Green Fertilizer (UGF) será instalado no polo industrial de Uberaba (MG). Utilizará apenas água, ar e eletricidade renovável, via eletrólise, para a produção de amônia, ácido nítrico e nitrato de amônia, com estimativa de 530 mil toneladas anuais de nitrato de amônia a partir de 2031. Por fim, o Rio Grande do Norte também estima sua primeira fábrica de hidrogênio verde e amônia verde em escala industrial. Desenvolvido pela Brazil Green Energy, com a previsão de um investimento de R$12 bilhões, o projeto Morro Pintado planeja uma instalação no município de Areia Branca (RN), com uma planta de 500 MW de capacidade instalada e produção estimada de 80 mil toneladas de hidrogênio verde por ano na fase inicial – a meta da fase plena é de 1.400 MW em energia eólica e solar.
Conclusão
Em suma, a análise das experiências europeia e chinesa evidencia que o sucesso na economia do hidrogênio verde exige mais do que potencial natural – requer coordenação estatal, demanda estruturada e pesados investimentos em infraestrutura.
Diante desse cenário, o Brasil não precisa fazer uma escolha excludente entre o mercado interno e o externo, pois possui vocação e capacidade para atuar em ambas as frentes. A estratégia mais inteligente e alinhada a um projeto de desenvolvimento nacional envolve transformar o desafio logístico em oportunidade. Isso significa usar o Estado para fomentar as empresas e institutos de pesquisa nacionais, que já detêm conhecimento tecnológico, e adotar estratégias como o powershoring, atraindo capital estrangeiro para produzir in loco nas regiões de maior geração renovável.
Assim, ao superar sua barreira de infraestrutura espacial e dominar a cadeia produtiva, o Brasil evita o risco de se tornar um mero exportador de energia primária. Ao contrário, o país ganha força diplomática e comercial para liderar a transição energética global, exportando tanto a molécula para mercados de alta demanda quanto produtos industriais de alto valor agregado e baixa pegada de carbono.
Agradecimentos aos professores Igor Fuser e Giorgio Romano Schutte